Domain oligurie.de kaufen?
Wir ziehen mit dem Projekt
oligurie.de um.
Sind Sie am Kauf der Domain
oligurie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oligurie.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Schneider Electric GV2MP03 Einbaugehäuse, für GV2ME, IP41, geringe EinbaumaßeMotorschutzschalter mit thermischer und magnetischer Auslösung Diese Geräte sind einfach zu bedienen und einzurichten, mit kompakten und ergonomischen Produkten für Anforderungen im Bereich von Startermotoren und Stop -Motoren.11,69 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
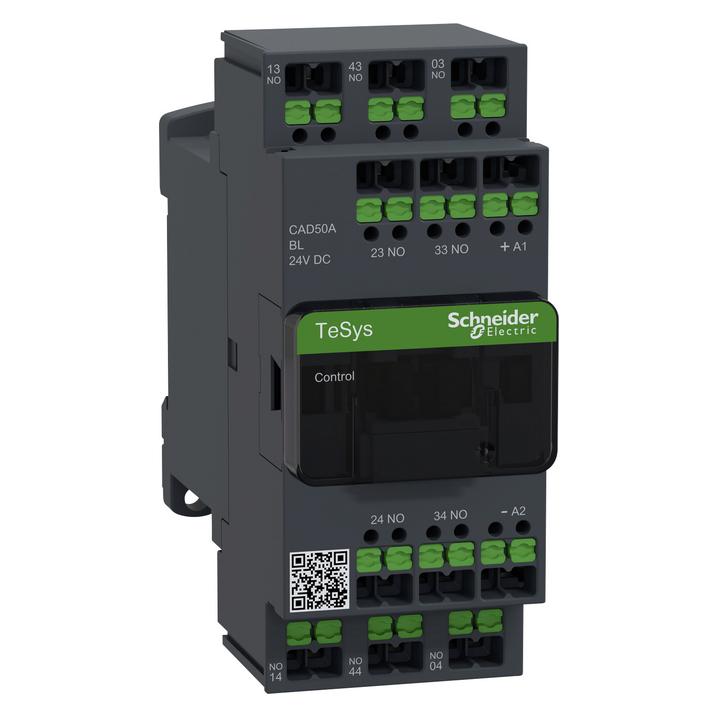
Schneider Electric CAD50BL Hilfsschütz, 5S, 24V DC, geringe LeistungsaufnahmeTeSys Hilfsschütze CAD. Hilfsschütz, Gleichspannungsbetätigt 24V DC, geringe Leistungsaufnahme und integrierter Schutzbeschaltung. Anschluss Schraubklemmen, Hilfsschalter 5 S, MTZ 12. Gerätebreite 45 mm, Schraub- und Schnappbefestigung. Fünf integrierte Hilfskontakte, erweiterbar um bis zu neun Hilfskontakte.68,53 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **

Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Powershot Verband - geringe Haftung - Steril, saugfähigGröße: 10 x 10 cm Gering haftender Verband 10cm x 10cm (100 Stück):Steriles, stark absorbierendes Verbandspolster mit geringer Haftfähigkeit. Einzeln verpackt in einem Peel-Beutel zur Verwendung bei Schürfwunden, Risswunden und mäßig exsudierenden Wunden.Verkauft in Packungen zu 100 Stück.40,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
3M Filzrakel V29MC (geringe Härte) 100mmx70mmEine wiederverwendbare, flexible Rakel für den gelegentlichen Einsatz (geringe Härte). Bei der manuellen Applikation von Folien oder vorspationierten Grafiken oder Texten ist dieses Tool die perfekte ...17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Schneider Electric GV2MP03 Einbaugehäuse, für GV2ME, IP41, geringe EinbaumaßeMotorschutzschalter mit thermischer und magnetischer Auslösung Diese Geräte sind einfach zu bedienen und einzurichten, mit kompakten und ergonomischen Produkten für Anforderungen im Bereich von Startermotoren und Stop -Motoren.11,69 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric CAD50BL Hilfsschütz, 5S, 24V DC, geringe LeistungsaufnahmeTeSys Hilfsschütze CAD. Hilfsschütz, Gleichspannungsbetätigt 24V DC, geringe Leistungsaufnahme und integrierter Schutzbeschaltung. Anschluss Schraubklemmen, Hilfsschalter 5 S, MTZ 12. Gerätebreite 45 mm, Schraub- und Schnappbefestigung. Fünf integrierte Hilfskontakte, erweiterbar um bis zu neun Hilfskontakte.68,53 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric CAD503BL Hilfsschütz, 5S, 24V DC, geringe LeistungsaufnahmeTeSys Hilfsschütze CAD. Hilfsschütz, Gleichspannungsbetätigt 24V DC, geringe Leistungsaufnahme und integrierter Schutzbeschaltung. Anschluss Federzugklemmen, Hilfsschalter 5 S, MTZ 12. Gerätebreite 45 mm, Schraub- und Schnappbefestigung. Fünf integrierte Hilfskontakte, erweiterbar um bis zu neun Hilfskontakte.71,29 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Rüsseler, Jascha: Analphabetismus und geringe Literalität bei ErwachsenenAnalphabetismus und geringe Literalität bei Erwachsenen , Etwa 6,2 Millionen Erwachsene in Deutschland können nicht richtig lesen und schreiben - für rund 55 Prozent dieser Menschen ist Deutsch Erstsprache. Wie lassen sich diese Zahlen erklären? Und welche Angebote braucht es in der Praxis für Betroffene? Der Neuropsychologe Jascha Rüsseler klärt in diesem kompakten Handbuch umfassend über das Phänomen geringer Literalität bei Erwachsenen auf und bietet wichtige Impulse für praktische Interventions-möglichkeiten. Im ersten Teil des Buches werden zunächst Häufigkeit und Ursachen geringer Literalität aus verschiedenen Perspektiven beleuchtet. Es werden die kognitiven und neurobiologischen Grundlagen des Leseprozesses sowie die Alpha-Levels und verschiedene Testverfahren zur Diagnostik der Lese- und Schreibkompetenzen vorgestellt. Im Praxisteil erfolgt die Zusammenfassung aktueller Studienergebnisse, die die Lebenswelt gering literalisierter Menschen charakterisieren. Daran anknüpfend werden Konzepte zur Ansprache, Lernberatung und Best-Practice-Beispiele für niederschwellige Lernangebote, z.¿B. das Rahmencurriculum "Lesen und Schreiben" des Deutschen Volkshochschul-Verbandes (DVV) und "AlphaPlus", präsentiert. , Karosserie-Kits > Karosserie & Exterieur Styling , Erscheinungsjahr: 20250310, Autoren: Rüsseler, Jascha, Seitenzahl/Blattzahl: 208, Abbildungen: 9 Abbildungen, Themenüberschrift: PSYCHOLOGY / Reference, Keyword: Erwachsenenbildung; LRS; Lesekompetenz; Lesen; Rechtschreibförderung; Schreiben; geringe Literalisierung, Fachschema: Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Lesen~Schreiben - Schreibunterricht, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Alphabetisierung in der Erwachsenenbildung: Handbuch, Lehrbuch~Psychologie, Warengruppe: HC/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 155, Höhe: 12, Gewicht: 364, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.